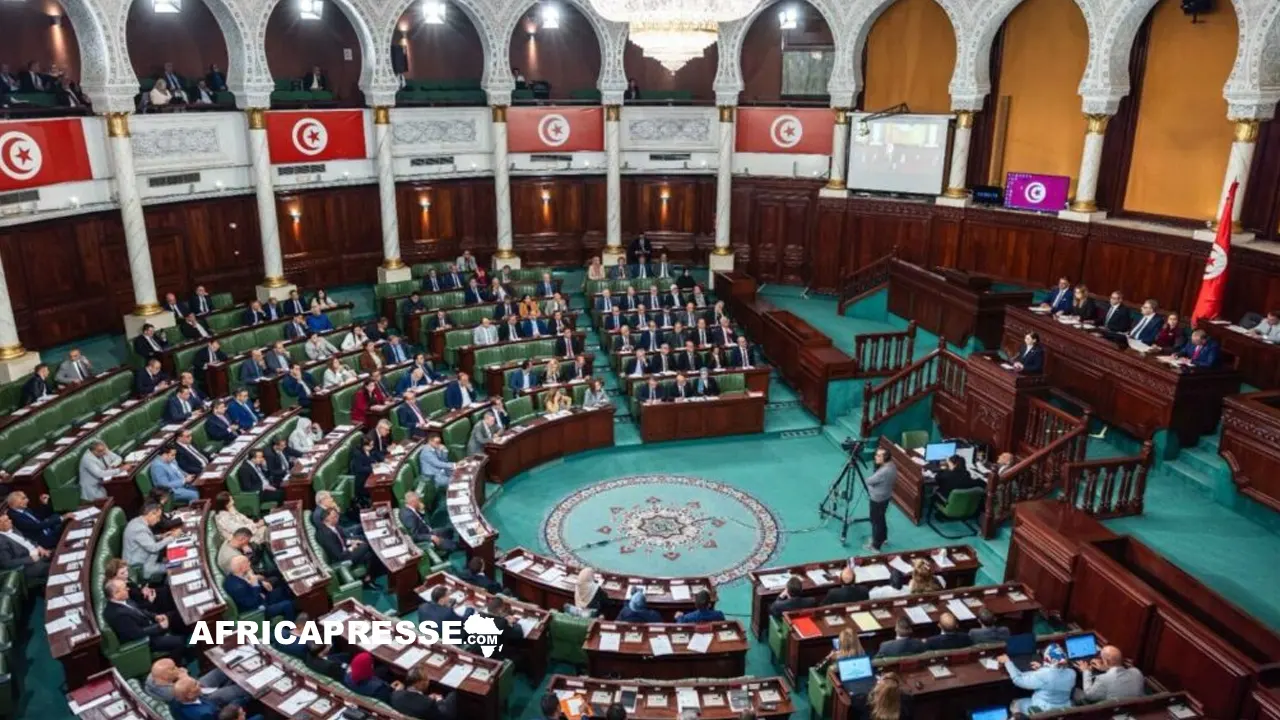
Présenté le 9 novembre devant le Parlement, le projet de budget tunisien pour 2027 affiche 82,4 milliards de dinars de dépenses et un déficit prévisionnel de 14,6 milliards, financé en partie par un troisième recours consécutif aux avances de la Banque centrale.
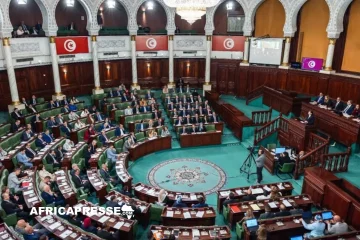
La cheffe du gouvernement tunisien, Sarra Zaafrani Zenzri, a présenté le 9 novembre devant l’Assemblée des représentants du peuple et le Conseil national des régions et des districts les grandes orientations du projet de loi de finances 2027. L’enveloppe globale s’élève à 82,402 milliards de dinars, en progression de 3,6 %. Le texte s’articule autour de six axes : l’investissement, le rôle social de l’État, la santé, l’éducation, la sécurité alimentaire et énergétique, les entreprises publiques et la justice fiscale.
Les données financières du projet dessinent un déficit prévisionnel de 14,6 milliards de dinars, assis sur 54,3 milliards de recettes pour 68,9 milliards de dépenses. À ce montant s’ajoutent 13,3 milliards de remboursements du principal de la dette, ce qui porte les besoins globaux de financement à 28,1 milliards. Pour les couvrir, l’État compte mobiliser près de 20 milliards sur le marché intérieur, 6,9 milliards auprès de créanciers étrangers et jusqu’à 9,8 milliards sous forme d’avances de la Banque centrale de Tunisie. Ce mécanisme, qui autorise un financement direct du Trésor sans intérêt et remboursable sur quinze ans, dont trois années de grâce, est reconduit pour la troisième année consécutive. La présentation gouvernementale a privilégié les dépenses et les projets sectoriels, sans développer les modalités de financement ni le déficit.
Ce budget s’inscrit dans une trajectoire économique encore incertaine. L’exécutif table sur une croissance de 3,1 % en 2027, après une estimation de 2,7 % pour 2026. Les réserves de change couvrent désormais 93 jours d’importations, contre 106 jours un an auparavant, soit une érosion de treize jours en douze mois. Le gouvernement mise sur une progression de 13,2 % de la valeur ajoutée minière, portée par la reprise de la production de phosphate et l’entrée en production du champ gazier Cosmos. La production de phosphate devrait atteindre 4,2 millions de tonnes en 2027, contre 3,4 millions en 2026. Parallèlement, les subventions progresseraient de 21 % pour atteindre 11,8 milliards de dinars, confirmant le poids des dépenses sociales dans les priorités budgétaires.
Le recours accru au financement monétaire expose le pays à des risques inflationnistes, à des pressions supplémentaires sur le dinar et à une possible contraction du crédit disponible pour les entreprises. Chaque année de reconduction des avances de la Banque centrale éloigne davantage le Trésor d’un retour à un financement de marché orthodoxe et entretient une dépendance qui pèse sur la crédibilité de la politique monétaire. Les 20 milliards de dinars à lever sur le marché intérieur absorberont par ailleurs une part importante de l’épargne nationale, au détriment du financement de l’économie réelle.
Plusieurs fragilités structurelles demeurent au centre des préoccupations. Les difficultés financières de la Pharmacie centrale, les dettes des caisses sociales, la réforme de la sécurité sociale et les tensions liées à l’approvisionnement en médicaments restent sans réponse budgétaire explicite. La gestion de l’eau et les retards de certains projets structurants constituent également des défis pour les autorités. Ces angles morts pèseront sur l’exécution du budget 2027, quel que soit le niveau des recettes effectivement encaissées.
Derrière les chiffres, le budget 2027 révèle un arbitrage assumé : maintenir le cap des dépenses sociales et des subventions, au prix d’un financement non conventionnel qui reporte la contrainte sur les exercices suivants. La priorité affichée à la justice fiscale et aux entreprises publiques devra se traduire par des réformes concrètes, faute de quoi l’équilibre budgétaire restera suspendu à la bienveillance de la Banque centrale. Pour les investisseurs comme pour les partenaires financiers internationaux, la question centrale n’est plus le montant des dépenses annoncées, mais la crédibilité du chemin de sortie du financement monétaire.